
 10月の中国PMI49.3、景気縮小 顕著な輸出依存型 日本も輸入拡大
中国の製造業は、2020年6月、習近平国家主席の共同富裕論政策に基づき、三条紅線政策を執行し不動産バブルを崩壊させたことから、関連する産業、鉄鋼、セメント、建材資材、住設機器などの生産が落ち込み、さらにバブル崩壊に影響した消費者(購入者、既購入者の評価額、社債購入者の社債デフォルト)は、直接的にも数千万人以上におよび、土地成金の富裕層が崩壊、これに対して、政府は多くの内需回復策を講じて来たものの、国民の尻に火は付かず、消費は低迷したままこん日に至っている。
また、昨年まで補助金行政で景気良かった自動車産業も、今年は補助金が打ち切られ、国内の自動車販売台数は▲20%も減少、生産を支えてきた輸出市場の拡大(9月までの累計で61%増)より、国内市場の落ち込みは大きく、国内の生産台数(輸出車も含む工場出荷台数ベース)は9月までの累計で▲4.0%マイナスを記録している。(26年10月、こうした落ち込みに対して、再度購入補助金を邦貨換算5兆円規模で復活させることを決定している)
(韓国勢は2029年まで豊富な受注残を抱えているが、2030年以降は韓国内で米軍の軍艦でも作らない限り、受注の壁に突き当たる。)
中国が現在世界から受注を取り巻くっているのは造船、今年は累計で総発注量の8割を受注し、韓国勢をほぼ蹴落としている。それを支えるのは不動産開発や自動車の生産減の影響を受けている鉄鋼であり、安価な厚板鋼板ではないだろうか。
中国政府はこれまで大型・中型含めて何回も景気対策を行ってきたものの、糠に釘状態で瞬間だけの効果に終わっている。昨年秋にも大型の総合経済政策を執行したが、今年第一四半期までしかその効力は発揮できなかった(GDP前期比1.1%から1.3%(前年同期比5.0%増)に上昇、しかし、2Qは0.9%(4.3%)、3Qは1.2%(4.5%).に留まっている。
レアアースで中国から虐められている日本も、対中国との貿易赤字が拡大し続けている。
習氏が対日ヒステリーを激化させてから丸1年を経過、今や日本の政治の世界では、触らぬ神に祟りなしのようだ。
★本文(中国国家統計局・ロイターなど参照)
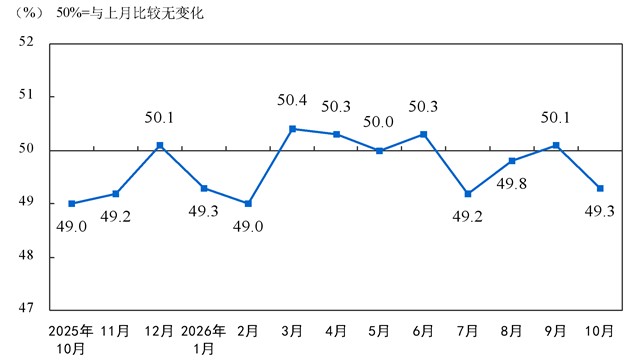
中国国家統計局が10月31日発表した10月の製造業購買担当者景気指数(PMI)は49.3に低下し、景気拡大と縮小の分岐点となる50を下回った。
国内の財需要の低迷と輸出の弱まりの兆しが重しとなっている。
ロイターがまとめた市場予想の50.0を下回った。9月は50.1だった。
製造業活動が弱まったのは、9月に前倒しされていた海外からのクリスマス関連受注が10月になって落ち着いたことによるもの。
国慶節の大型連休中に増加した個人消費も、連休明けには勢いを失い、長期の低迷状態に戻ったことが響いた。
中国物流購買連合会のアナリスト張立群氏は、「需要不足が景気への下押し圧力を強めている」と指摘。政策当局はこの問題を深刻に受け止め、できるだけ早く対策を強化すべきだと述べた。
新規受注指数と新規輸出受注指数はいずれも縮小圏にとどまった。生産と購買活動も拡大から縮小に転じた。
ピンポイント・アセット・マネジメントのチーフエコノミスト張智威氏は、2027年に外需が弱まれば、「中国は内需を押し上げるため、より大規模な政策支援が必要になる」と述べた。
東呉証券のチーフエコノミスト、ルー・ジャー氏は「家計の信頼感を支え、心理を安定させるため」、住宅ローン利払いへの補助拡充が必要だとした。
また、利払いへの補助を投資事業にも広げれば、採算の見込める固定資産投資案件が不足している現状の緩和につながるとの見方を示した。
非製造業PMIも50ポイント割れ
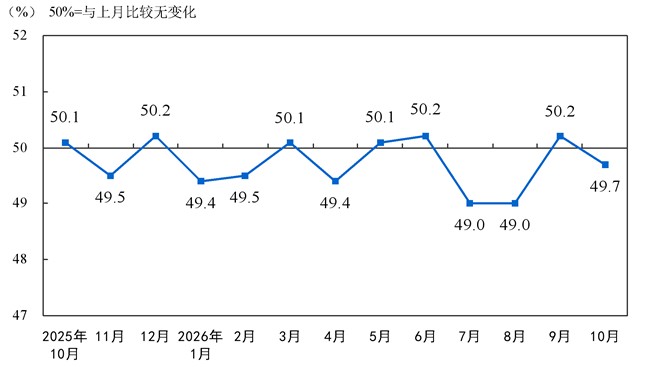
サービス業と建設業を対象とする非製造業PMIも49.7と、9月の50.2から低下した。
PMIは、新規受注や生産、雇用などの状況が前月と比べて改善したか、悪化したか、変わらなかったかについて、購買担当者の回答を基に算出する。50を上回ると活動の拡大、下回ると縮小を示す。
製造業の一部業種は好調だった。鉄道、造船、航空宇宙機器やコンピューター・通信・電子機器の製造業では、生産指数と新規受注指数がいずれも53.0以上となった。
特に人工知能(AI)関連企業は大幅な増益を報告している。AIデータセンターでサーバーとスイッチを接続する高速光モジュールを製造する中際旭創(ジョンジー・イノライト)は、第3・四半期の純利益が約3倍となった。
一方、国内市場の低迷とコスト上昇は、多くの従来型の製造業や不動産関連企業の重しとなっている。オーダーメード家具メーカーの欧派家居(オッペイン・ホーム)は、同期の純利益が▲80%減少した。
ただ、中国経済は第3・四半期の成長率が4.5%と、4─6月期の4.3%から持ち直したことから、追加の景気刺激策なしでも年間4.5─5.0%の成長目標を達成する見通しだ。
輸出が牽引
外部環境はトランプのベネズエラなどからの原油収奪政策により急襲したイランでは失敗、原油高を招き、トランプは仕掛けた喧嘩に引っ込みがつかなくなり、11月にも「イラン消滅作戦」を開始する公言している。
そうしたことから、ほかの要因も含め100ドル台の原油高になっており、特に中間選挙は国民が物価高を嫌気して民主党が優勢に進めており、もしもトランプ党が雪崩現象で負けた場合、ヒステリックになり、トランプは本国の備蓄用ミサイルも含めてイランに撃ち込み、原油価格は現状より25ドル以上上昇する可能性も指摘されている。
欧米はエネルギーが牽引しているインフレ退治に金利を引き上げ、景気の熱を冷ます政策を執っており、景気が冷え込めば、中国の輸出は工場を稼働させるだけのダンピング輸出でもしない限り、現在の景気を極端にけん引している輸出もその伸びは大きく減退する恐れが高くなる。
習近平氏は2027年10月、禁断の4期目には入らず、江沢民のような院政も敷かず、次の世代に引き継ぐことが、台湾の世界の幸せに貢献するものとみられる。
禁断の3期目に入る当たり、共同富裕論・三条紅線政策を打ち上げ、不動産バブルを崩壊させ現在の内需低迷があり、トランプやプーチン同様、4期目ともなると何を仕出かすか分からない。
輸出が絶好調だけの中国の自動車産業
今年の6月から4ヶ月連続して、100万台以上輸出している中国の自動車産業。しかし、全体での生産台数(工場出荷台数ベース)は1~9月の累計で▲4.0%減少、8月・9月と生産台数の前年比は大きくなっている。一方、国内販売台数(工場出荷ベース)は1~9月の累計で▲20.4%減少、6月から4ヶ月連続して20%以上の落ち込みとなっている。
|
2026年、中国の自動車輸出・国内販売・出荷台数推移 /千台 |
|||||||
|
中国自動車工業協会版/輸出は税関総署版 前比=前年比 |
|||||||
|
|
25出荷 |
26出荷 |
前比 |
輸出 |
前比 |
国内 |
前比 |
|
1月 |
2,423 |
2,439 |
0.7% |
680 |
43.5% |
1,759 |
-9.7% |
|
2月 |
2,129 |
1,805 |
-15.2% |
627 |
76.1% |
1,178 |
-33.6% |
|
3月 |
2,915 |
2,899 |
-0.5% |
652 |
37.6% |
2,247 |
-7.9% |
|
4月 |
2,590 |
2,526 |
-2.5% |
805 |
53.3% |
1,721 |
-16.7% |
|
5月 |
2,686 |
2,629 |
-2.1% |
930 |
68.7% |
1,699 |
-18.9% |
|
6月 |
2,904 |
2,810 |
-3.2% |
1,067 |
75.1% |
1,743 |
-26.7% |
|
7月 |
2,593 |
2,584 |
-0.3% |
1,043 |
81.3% |
1,541 |
-22.7% |
|
8月 |
2,857 |
2,712 |
-5.1% |
1,010 |
65.3% |
1,702 |
-22.2% |
|
9月 |
3,226 |
2,956 |
-8.4% |
1,053 |
61.4% |
1,903 |
-26.0% |
|
合計 |
24,323 |
23,360 |
-4.0% |
7,867 |
61.6% |
15,493 |
-20.4% |
|
・生産台数と出荷台数は異なるが、近い数値であるため生産台数として見做している。 |
|||||||
★内需不振で輸出を急拡大させる中国、輸出摩擦は赤くなり始めている。
現在禁断の3期目の習近平政権、6奉行(中央政治局常務委員)は習派一色に染め上げ、反対意見を述べる者も鈴を付ける人物もいない。2期まで経済ブレーンだった劉鶴氏は退任、現在は中央政治局員として何立峰氏(国務院副総理/元国家発展改革委員会トップ)が就任している。
14億人に対する政治のすべてを采配する習近平氏、これでは歪んだ政策しか執行されず、積もり積もって腐敗する道理、1期目に軍部の江沢民一派を一掃するため腐敗不正を旗頭にした政策、変わって自らの習派人脈を軍部のトップや幹部に任命したものの、3期目に入ると、不正腐敗が満タン状態、習氏自らが創設したロケット軍のトップから始まる不正腐敗・更迭問題は自らのサビを露呈させ、これまでに軍のトップや最高幹部クラスが数十人失脚している。
ただ、習氏は後継者を育てておらず、4期目に入る公算が強くなってきている。そうなれば〇〇侵攻の確率が高まり続けることになる。「和を以て尊し」
敵を創り出し、やっつける自己満足型のトランプのような人物が世界テッペンを闊歩するようになってきている。
|
中国の輸出/10億ドル |
|||||||
|
|
23年 |
24年 |
前年比 |
25年 |
前年比 |
26年 |
前年比 |
|
1月 |
284.41 |
306.22 |
7.7% |
324.29 |
5.9% |
356.70 |
10.0% |
|
2月 |
208.64 |
221.66 |
6.2% |
214.78 |
-3.1% |
299.88 |
39.6% |
|
3月 |
302.45 |
279.14 |
-7.7% |
313.13 |
12.2% |
321.03 |
2.5% |
|
4月 |
288.08 |
291.72 |
1.3% |
315.12 |
8.0% |
359.44 |
14.1% |
|
5月 |
280.92 |
301.60 |
7.4% |
315.63 |
4.7% |
376.78 |
19.4% |
|
6月 |
283.38 |
307.24 |
8.4% |
324.98 |
5.8% |
412.39 |
26.9% |
|
7月 |
280.78 |
300.22 |
6.9% |
321.42 |
7.1% |
397.85 |
23.8% |
|
8月 |
283.84 |
308.24 |
8.6% |
321.54 |
4.3% |
401.44 |
24.8% |
|
9月 |
296.45 |
303.37 |
2.3% |
328.46 |
8.3% |
447.18 |
36.1% |
|
10月 |
274.20 |
308.86 |
12.6% |
305.35 |
-1.1% |
|
|
|
11月 |
292.63 |
311.88 |
6.6% |
330.35 |
5.9% |
|
|
|
12月 |
303.28 |
335.65 |
10.7% |
357.78 |
6.6% |
|
|
|
合計 |
3,379.06 |
3,575.80 |
5.8% |
3,772.83 |
5.5% |
3,372.69 |
21.3% |
|
前年比 |
-4.7% |
5.8% |
5.8% |
5.5% |
|
21.3% |
|
|
元換算では前年同期間比16.4%増の23.4兆元(約534兆円) |
|||||||
|
日本、対中国との貿易推移 赤字拡大 /億円 /財務省版 |
||||||
|
2026 |
輸出 |
前年比 |
輸入 |
前年比 |
差し引き |
前年比 |
|
19年 |
146,819 |
-7.6% |
184,537 |
-3.9% |
-37,718 |
14.4% |
|
20年 |
150,820 |
2.7% |
175,077 |
-5.1% |
-24,257 |
-35.7% |
|
21年 |
179,843 |
19.2% |
203,818 |
16.4% |
-23,975 |
-1.2% |
|
22年 |
190,037 |
5.7% |
248,497 |
21.9% |
-58,460 |
143.8% |
|
23年 |
177,639 |
-6.5% |
244,242 |
-1.7% |
-66,603 |
13.9% |
|
24年 |
188,624 |
6.2% |
253,131 |
3.6% |
-64,507 |
-3.1% |
|
25年 |
187,795 |
-0.4% |
266,941 |
5.5% |
-79,146 |
22.7% |
|
|
|
|
|
|
|
|
|
25/9. |
15,932 |
5.8% |
23,685 |
9.8% |
-7,753 |
19.0% |
|
25/10. |
17,100 |
2.1% |
24,775 |
0.8% |
-7,675 |
-2.0% |
|
25/11. |
16,199 |
-2.5% |
24,010 |
2.4% |
-7,811 |
14.3% |
|
25/12. |
18,099 |
5.5% |
24,648 |
14.7% |
-6,549 |
51.1% |
|
|
|
|
|
|
|
|
|
26/1. |
15,495 |
32.0% |
26,344 |
0.6% |
-10,849 |
-24.9% |
|
26/2. |
13,694 |
-11.0% |
23,383 |
35.5% |
-9,689 |
415.4% |
|
26/3. |
19,581 |
17.7% |
23,043 |
8.9% |
-3,462 |
-23.4% |
|
26/4. |
18,229 |
15.5% |
25,958 |
15.0% |
-7,729 |
13.7% |
|
26/5. |
16,998 |
17.9% |
23,504 |
13.7% |
-6,506 |
4.1% |
|
26/6. |
18,244 |
17.6% |
26,456 |
27.9% |
-8,212 |
59.0% |
|
26/7. |
20,085 |
25.8% |
27,849 |
26.2% |
-7,764 |
27.4% |
|
26/8. |
18,091 |
20.5% |
23,612 |
22.5% |
-5,521 |
29.5% |
|
26/9. |
17,299 |
8.6% |
27,572 |
16.4% |
-10,273 |
32.5% |
|
1~9 |
157,716 |
|
227,721 |
|
-70,005 |
|
 このサイトを購読


